Área de atuação

Cobrança, Execução, Contratos e Recuperação de Crédito Seletiva

Cobranças, contratos e recuperação de crédito exigem leitura de documentos, exigibilidade, solvência e custo real da medida.

Situações frequentes

  • Contratos

    Leitura das obrigações assumidas e do cumprimento documentado.

  • Títulos de crédito

    Verificação dos documentos que podem sustentar a execução.

  • Dívidas em aberto

    Organização de valores, vencimentos e histórico de pagamento.

  • Negociação

    Avaliação das tratativas e das possibilidades de cumprimento.

  • Cobrança e execução

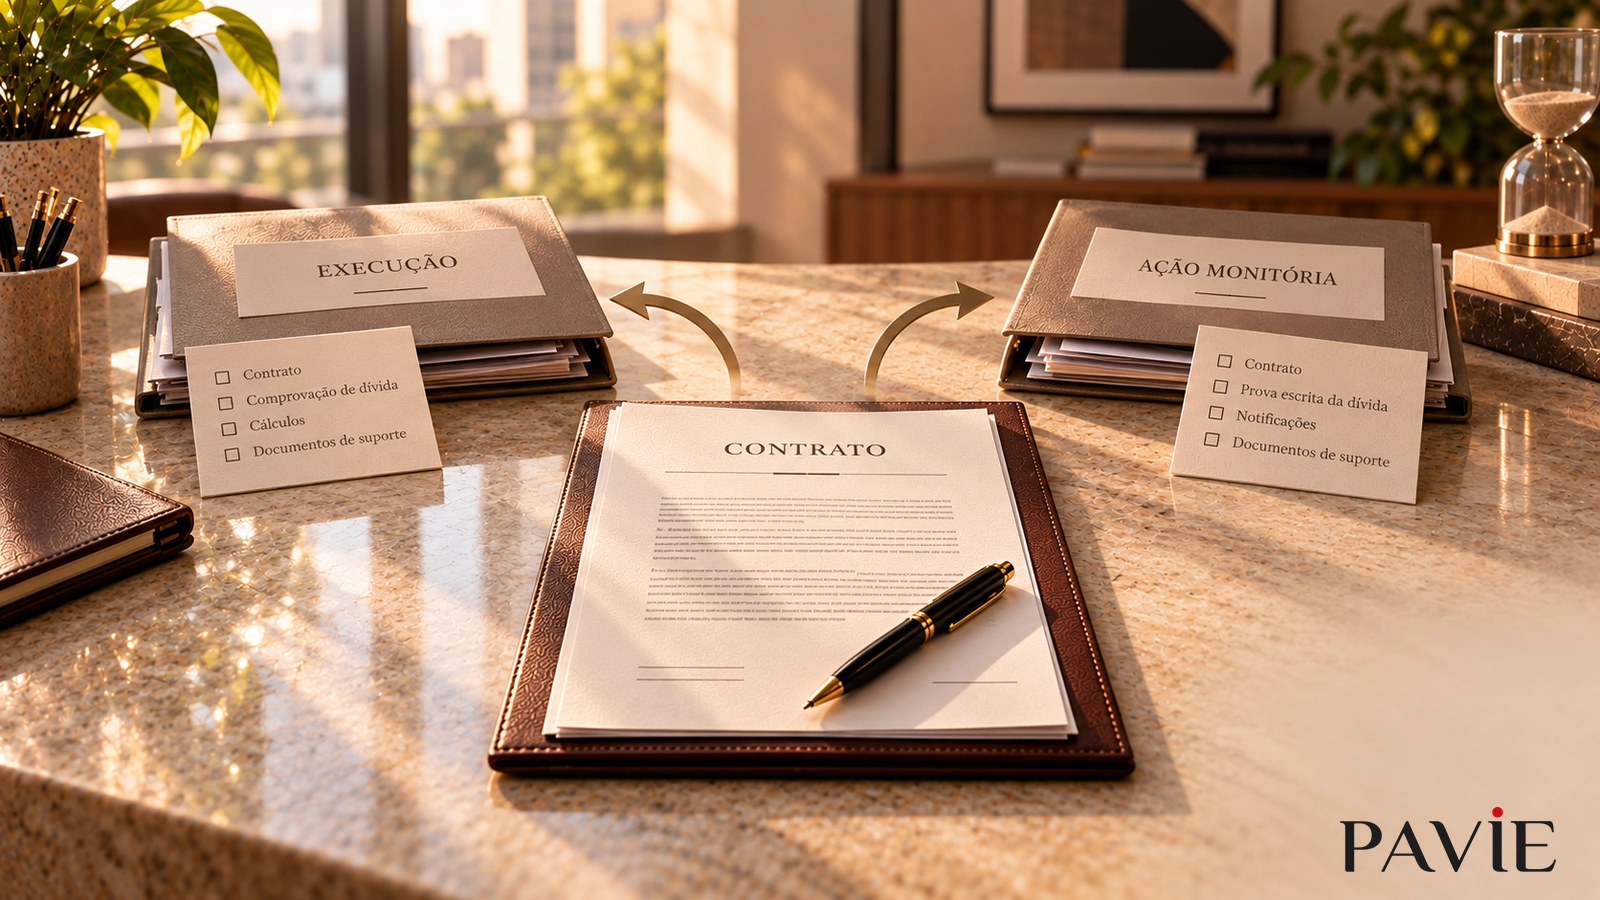
    Escolha da medida conforme os documentos e a utilidade econômica.

Como analisamos a situação

  1. Crédito

    Identificamos a obrigação, o valor e o histórico de pagamento.

  2. Instrumento

    Conferimos contratos, títulos e documentos de suporte.

  3. Vencimento e prazos

    Verificamos se o crédito pode ser exigido e os prazos aplicáveis.

  4. Registros e riscos

    Analisamos os comprovantes, possíveis defesas e a capacidade de pagamento.

  5. Medida adequada

    Comparamos negociação, cobrança e execução com seus custos e utilidade.

Documentos úteis para a análise

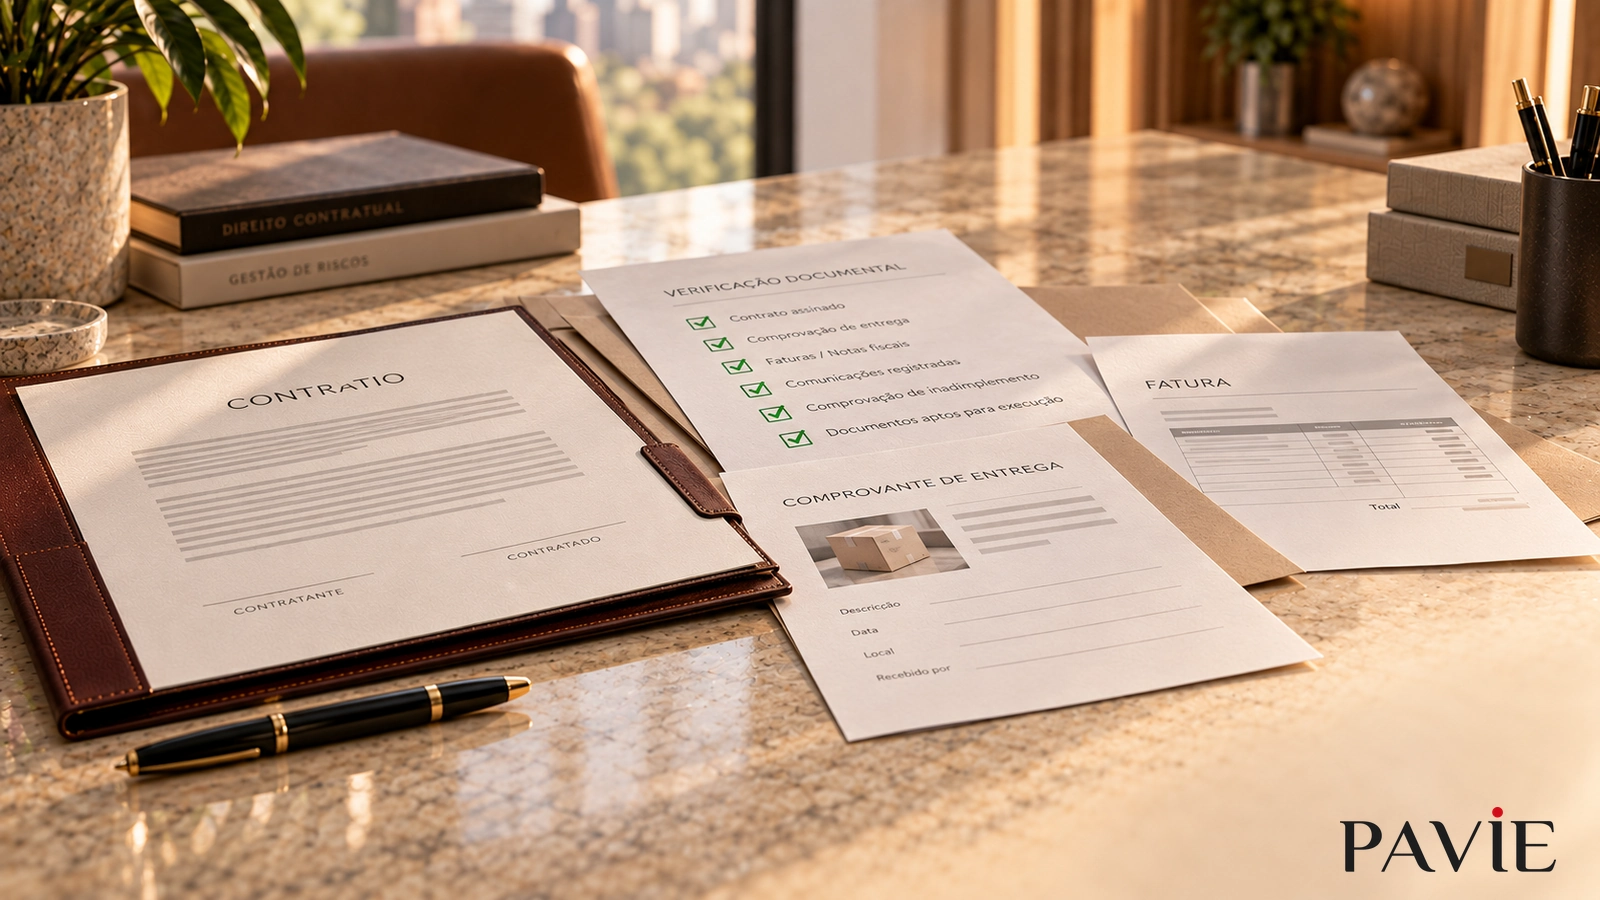
A documentação inicial permite identificar se há base técnica para cobrança ou execução.

  • Contrato, proposta, pedido, nota fiscal, boleto, recibo ou documento equivalente.
  • Comprovantes de entrega, prestação do serviço ou cumprimento da obrigação.
  • Mensagens, e-mails, notificações ou histórico de negociação.
  • Demonstrativo do valor devido e critérios de atualização.
  • Dados do devedor, CNPJ ou CPF, endereço e informações patrimoniais conhecidas.
  • Processos ou protestos anteriores, quando houver.

Leitura útil antes do contato

Ver todos os artigos

Perguntas comuns

Qual a diferença entre cobrança e execução?

A execução depende de título executivo e permite uma via mais direta. Quando não há título executivo, pode ser necessária ação de cobrança ou outra medida para reconhecer o crédito.

Vale a pena entrar com ação para qualquer valor?

Nem sempre. A decisão deve considerar valor, prova, custo, prazo, risco de defesa e possibilidade real de recuperação.

Mensagens de WhatsApp servem como prova?

Podem ajudar, mas precisam ser analisadas junto com documentos, contexto, autoria, integridade e demais elementos do caso.

Ter o crédito reconhecido garante o recebimento?

Não. A recuperação depende também da capacidade de pagamento do devedor. Uma medida judicial pode ser antieconômica quando não há patrimônio suficiente para responder pela dívida.
Avaliar a recuperação antes da medida

Compartilhe os documentos do crédito e o histórico da dívida para avaliarmos a medida adequada.

Solicitar análise inicial